

Pembalut Kena PPN 11 Persen, Kok Kebutuhan Menstruasi Masih Dipajaki? Aturan Ini Tuai Pro Kontra!
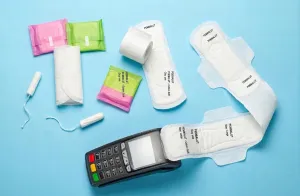
Ket. Pembalut kena pajak.
Doc: Gemini


JAKARTA, KUCANTIK.COM - Pembalut wanita yang digunakan jutaan perempuan setiap bulan ternyata masih termasuk barang yang dikenai Pajak Pertambahan Nilai (PPN) di Indonesia. Kebijakan ini kembali menjadi sorotan karena pembalut bukan sekadar produk perawatan tubuh, melainkan kebutuhan rutin yang berkaitan langsung dengan kesehatan dan kebersihan perempuan.
Pengenaan pajak terhadap produk menstruasi pun memunculkan pertanyaan, mengapa barang yang dibutuhkan secara berkala ini belum mendapatkan pembebasan pajak seperti sejumlah barang kebutuhan pokok lainnya?
Dalam ketentuan perpajakan yang berlaku, pembalut wanita masih dikategorikan sebagai Barang Kena Pajak (BKP). Artinya, pembelian produk tersebut tetap dapat dikenai PPN sesuai aturan yang berlaku. Ketentuan ini juga menjadi perhatian karena produk menstruasi tidak hanya mencakup pembalut sekali pakai, tetapi juga tampon dan menstrual cup.
Di sisi lain, tarif PPN yang berlaku untuk barang nonmewah perlu dipahami secara tepat. Meski tarif umum PPN ditetapkan sebesar 12 persen, mekanisme dasar pengenaan pajak untuk barang tertentu membuat beban efektifnya menjadi 11 persen. Perbedaan inilah yang kerap menimbulkan kebingungan di tengah masyarakat.
Mengapa Pembalut Wanita Masih Dikenai PPN?
Pembalut wanita termasuk barang yang dikenai PPN karena belum masuk dalam kategori barang yang dikecualikan dari pengenaan pajak maupun barang yang memperoleh fasilitas pembebasan PPN berdasarkan ketentuan yang dirujuk dalam Undang-Undang PPN.
Secara umum, pengaturan tersebut berkaitan dengan Pasal 4A dan Pasal 16B dalam Undang-Undang PPN. Barang yang dikecualikan atau mendapatkan fasilitas pajak harus memenuhi ketentuan yang telah ditetapkan dalam peraturan perundang-undangan.
Dalam penjelasan yang diberitakan Detik Finance, pembalut, tampon, dan menstrual cup belum termasuk dalam kelompok barang yang memperoleh pembebasan PPN tersebut.
Kondisi ini membuat produk menstruasi tetap berada dalam cakupan barang kena pajak. Dengan kata lain, statusnya sebagai kebutuhan rutin perempuan tidak secara otomatis menjadikannya bebas pajak.
Hal tersebut kemudian memunculkan diskusi lebih luas mengenai bagaimana pemerintah menentukan kategori barang kebutuhan pokok dan produk yang layak mendapatkan fasilitas perpajakan.
Tarif PPN 12 Persen, Mengapa Beban Efektifnya 11 Persen?
Besaran pajak pembalut juga perlu dipahami berdasarkan mekanisme penghitungan PPN yang berlaku untuk barang nonmewah.
Tarif umum PPN ditetapkan sebesar 12 persen. Namun, untuk barang nonmewah yang menggunakan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual, beban PPN efektifnya menjadi 11 persen dari harga jual.
Sebagai ilustrasi, apabila harga pembalut sebelum PPN sebesar Rp20.000, penghitungan dengan tarif 12 persen atas dasar pengenaan pajak 11/12 dari harga tersebut menghasilkan PPN sebesar Rp2.200.
Dengan demikian, total harga setelah PPN menjadi Rp22.200, dengan asumsi tidak ada komponen biaya atau pungutan lain.
Mekanisme ini menunjukkan bahwa tarif umum 12 persen tidak selalu berarti konsumen menanggung beban efektif sebesar 12 persen dari harga jual. Karena itu, informasi mengenai tarif dan dasar pengenaan pajak perlu dibaca secara bersamaan agar tidak menimbulkan kesalahpahaman.
DJP Sebut Pembalut Belum Mendapatkan Fasilitas Pembebasan Pajak
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menjadi salah satu pihak yang menjelaskan ketentuan perpajakan terkait produk tersebut.
Dalam informasi yang dirujuk, pembalut wanita belum mendapatkan status pembebasan fiskal sebagaimana sejumlah barang yang memperoleh fasilitas berdasarkan peraturan perpajakan. Salah satu regulasi yang disebut dalam konteks fasilitas PPN adalah Peraturan Pemerintah Nomor 49 Tahun 2022.
Namun, fasilitas pembebasan PPN memiliki cakupan dan persyaratan tersendiri. Tidak semua barang yang dianggap penting bagi masyarakat otomatis masuk dalam kategori tersebut.
Karena itu, status pembalut sebagai barang kena pajak pada dasarnya mengikuti klasifikasi dalam peraturan yang berlaku, bukan semata-mata penilaian mengenai seberapa penting produk tersebut bagi konsumen.
Kebutuhan Menstruasi Jadi Sorotan, Mengapa Kebijakan Ini Diperdebatkan?
Pengenaan PPN terhadap pembalut berpotensi menjadi bahan perdebatan karena produk menstruasi merupakan kebutuhan yang digunakan secara berkala oleh banyak perempuan.
Berbeda dengan barang yang hanya dibeli sesekali, pembalut biasanya perlu dibeli berulang kali sesuai kebutuhan setiap bulan. Pengeluaran tersebut dapat menjadi bagian dari anggaran rutin, terutama bagi pelajar, mahasiswa, pekerja berpenghasilan rendah, dan keluarga yang harus mengatur belanja rumah tangga secara ketat.
Dari sudut pandang konsumen, pembebasan pajak terhadap produk menstruasi dapat dipandang sebagai salah satu upaya untuk membantu mengurangi biaya kebutuhan dasar perempuan. Diskusi ini juga berkaitan dengan akses terhadap produk kebersihan menstruasi yang layak.
Namun, keputusan untuk memberikan fasilitas pajak tetap membutuhkan pertimbangan kebijakan, termasuk dampaknya terhadap penerimaan negara, ketepatan sasaran, serta mekanisme pelaksanaan di lapangan.
Dengan demikian, perdebatan mengenai pajak pembalut bukan hanya soal angka 11 atau 12 persen. Isu ini juga menyentuh pertanyaan tentang bagaimana kebijakan perpajakan mempertimbangkan kebutuhan masyarakat dan akses terhadap produk kebersihan.
Akankah Pembalut Mendapatkan Pembebasan PPN?
Hingga terdapat perubahan atau kebijakan baru yang secara khusus mengatur pembebasan pajak produk menstruasi, pembalut wanita tetap dikenai PPN sesuai ketentuan yang berlaku.
Pembahasan mengenai kemungkinan pembebasan pajak pun perlu dibedakan dari aturan yang sudah diterapkan. Wacana, kritik, atau tuntutan masyarakat tidak otomatis mengubah status pajak suatu produk tanpa adanya dasar hukum yang sesuai.
Bagi konsumen, memahami mekanisme PPN dapat membantu menjelaskan mengapa harga produk menstruasi turut memperhitungkan pajak. Sementara itu, bagi pembuat kebijakan, polemik ini dapat menjadi bahan evaluasi mengenai akses terhadap kebutuhan kebersihan menstruasi dan kemungkinan pemberian fasilitas fiskal.
Pertanyaan besarnya bukan sekadar mengapa pembalut masih dikenai pajak, tetapi juga apakah kebijakan yang berlaku saat ini sudah mempertimbangkan kebutuhan rutin perempuan secara memadai. Perdebatan tersebut membutuhkan penjelasan regulasi yang transparan serta pembahasan kebijakan yang mempertimbangkan kepentingan masyarakat luas.
Konser Andrea Bocelli Bawa Misi Perdamaian Dunia, Siapkan Donasi 100.000 Pasang Sepatu Anak di Indonesia
📅 31 menit yang lalu
Pembalut Kena PPN 11 Persen, Kok Kebutuhan Menstruasi Masih Dipajaki? Aturan Ini Tuai Pro Kontra!
📅 sejam yang lalu
Perempuan Cuma Cocok di Dapur? 12 Ilmuwan Jenius Buktikan Sebaliknya!
📅 sejam yang lalu
Kronologi Stevia Beeru Diduga Mengandung Sukralosa, Konsumen Diabetes Emosi hingga Bikin Orang Keguguran?
📅 2 jam yang lalu
Jadwal Pacaran Jennie BLACKPINK dan V BTS di LA Terbongkar!
📅 3 jam yang lalu
Manajer Jennie BLACKPINK dan V BTS Hangout Bareng di LA Nyanyikan Seoul City, Konfirmasi Taennie Masih Pacaran?
📅 29 Oct 2026
Fans Aespa Bocorkan Jennie BLACKPINK dan V BTS Makan Bareng di LA, Pemilik Restoran Buka Suara!
📅 29 Oct 2026
Komentar (0)
Belum ada komentar untuk Pembalut Kena PPN 11 Persen, Kok Kebutuhan Menstruasi Masih Dipajaki? Aturan Ini Tuai Pro Kontra! .
Silakan login via Google untuk dapat memberi komentar!